摘要:个人流水代办的重要性及解决方案,通过李姐的真实案例,展示专业代办如何帮助解决银行流水不达标的问题,助你顺利获得贷款。
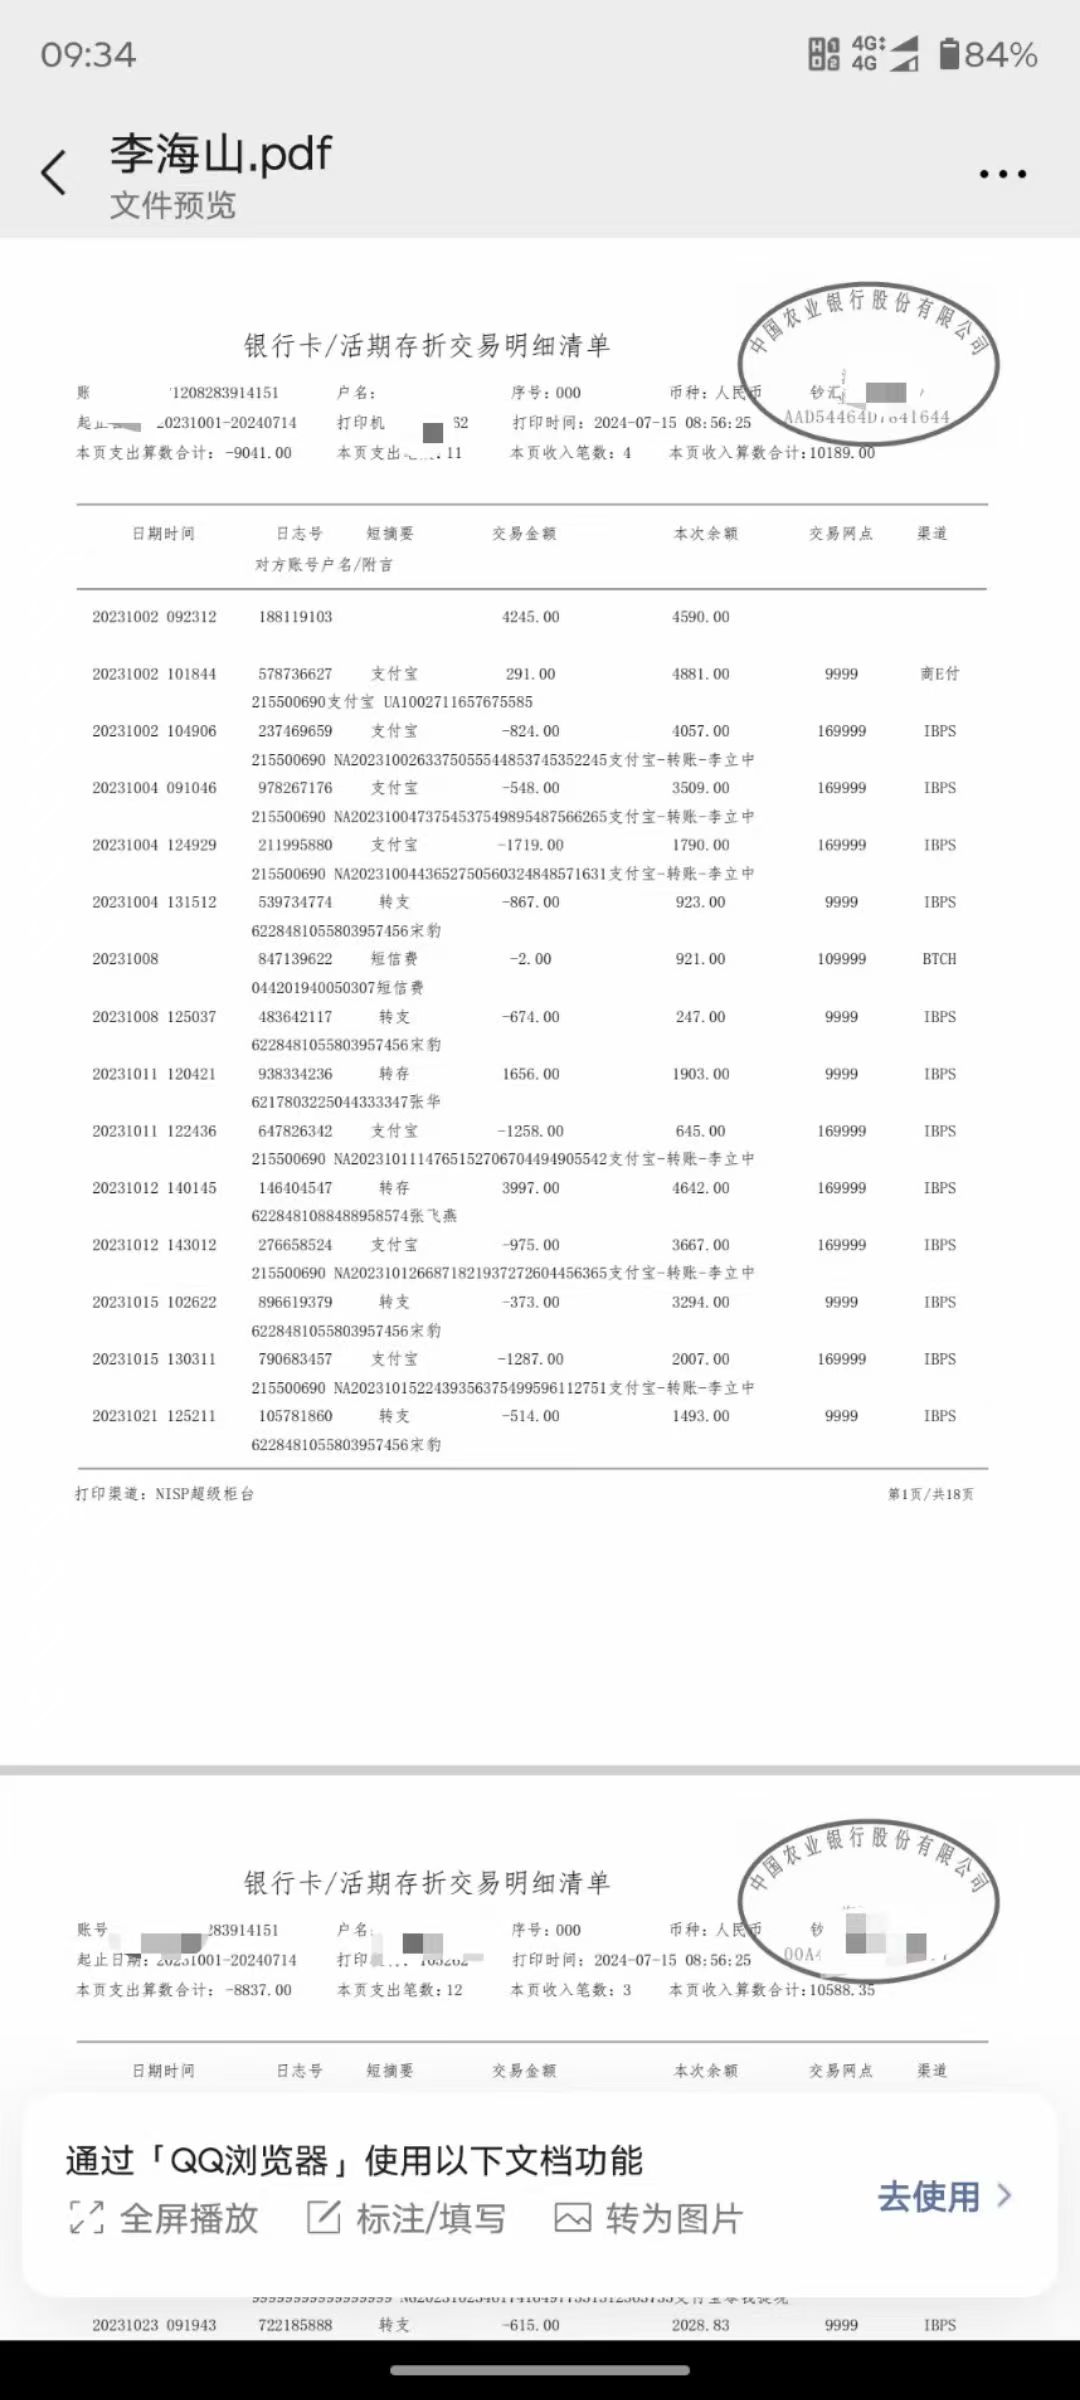
去年十一月,李姐站在我们办公室门口,眉头紧锁,手里攥着一张皱巴巴的银行流水单。
“我这小超市做了五年,怎么就因为个流水不符合要求贷不了款?”她声音里带着火气和不解,手指无意识地敲打着那张纸,“你们能不能帮我把这个流水弄合规了?”
这是个常见的难题。很多个体户经营者平时资金往来不规范,到了需要贷款的时候,银行流水成了硬门槛。
李姐的困境:看似简单的流水问题
李姐的小超市在老城区开了好几年,生意不算大红大紫,但也稳扎稳打。她打算扩张店面,需要一笔贷款。银行给出的反馈是她的个人流水不够稳定,无法证明持续的经营能力和还款能力。
“我当时真觉得挺冤枉的。”李姐后来跟我们说,脸上露出无奈的表情,“钱都在店里周转呢,哪能天天按时按点存银行啊。”
这就是涉及个人流水代办的场景中最常见的情况之一:真实的经营活动没有转化为符合金融机构要求的规范化流水记录。
数据告诉你:流水不合格有多普遍
根据我们过去三年处理的案例,大概有六成左右的小微企业主和个人经营者,在申请贷款时会遇到银行流水不达标的问题。(这里的数据来源于我们自身的业务统计,虽然不是全行业的精确数字,但也能反映出一个较为普遍的现象)
这其中,像李姐这样由于日常经营中现金交易多、转账不规律而导致流水不稳定的情况,占了相当大的比例。
解决之道:专业代办并非想象中那样简单
很多人以为个人流水代办就是简单地帮着调整一下账目,包装一下流水记录。其实不然。
我们首先要做的,是对客户的实际经营状况进行全面梳理。就像给李姐做方案时,我们的团队仔细核对了她这几年的进货单、销售记录、税务凭证等所有相关资料。
“之前我觉得这些票子留着也没什么用,好多都随手扔了。”李姐回忆起来有些后怕,“还好你们让我翻箱倒柜找了一通。”
在这个基础上,再依据相关的财务规范和银行的要求,制定出一套合理的、能够反映真实经营状况的流水制作方案。
关键步骤:这不是简单的数字游戏
- 收集完整的经营证据链,包括但不限于购销合同、发票、支付凭证等。
- 根据实际经营情况,按照会计准则整理账目。
- 与客户充分沟通,确保每一笔流水都有据可依,经得起查验。
经过一番努力,李姐的银行流水终于达到了银行的要求,顺利获得了贷款。
“拿到贷款那天,我特意请你们团队吃了顿便饭。”李姐笑着说,脸上的笑容舒展了很多,“多亏了你们,不然我这店还真不知道什么时候才能扩大。”
不过,需要提醒的是,虽然我们可以提供专业的个人流水代办
如果你也遇到了类似李姐这样的个人流水问题,不妨先把自己的经营资料好好整理一遍,看看是否还有遗漏的关键信息。当然,寻求专业机构的帮助也是一个不错的选择。





发表评论